
Llegar a la casa propia podría cambiar de fórmula: el proyecto de reforma al mercado de capitales propone crear el Fonavi y el AVV para facilitar el financiamiento y ayudar a las familias a completar el pie de su primera vivienda.
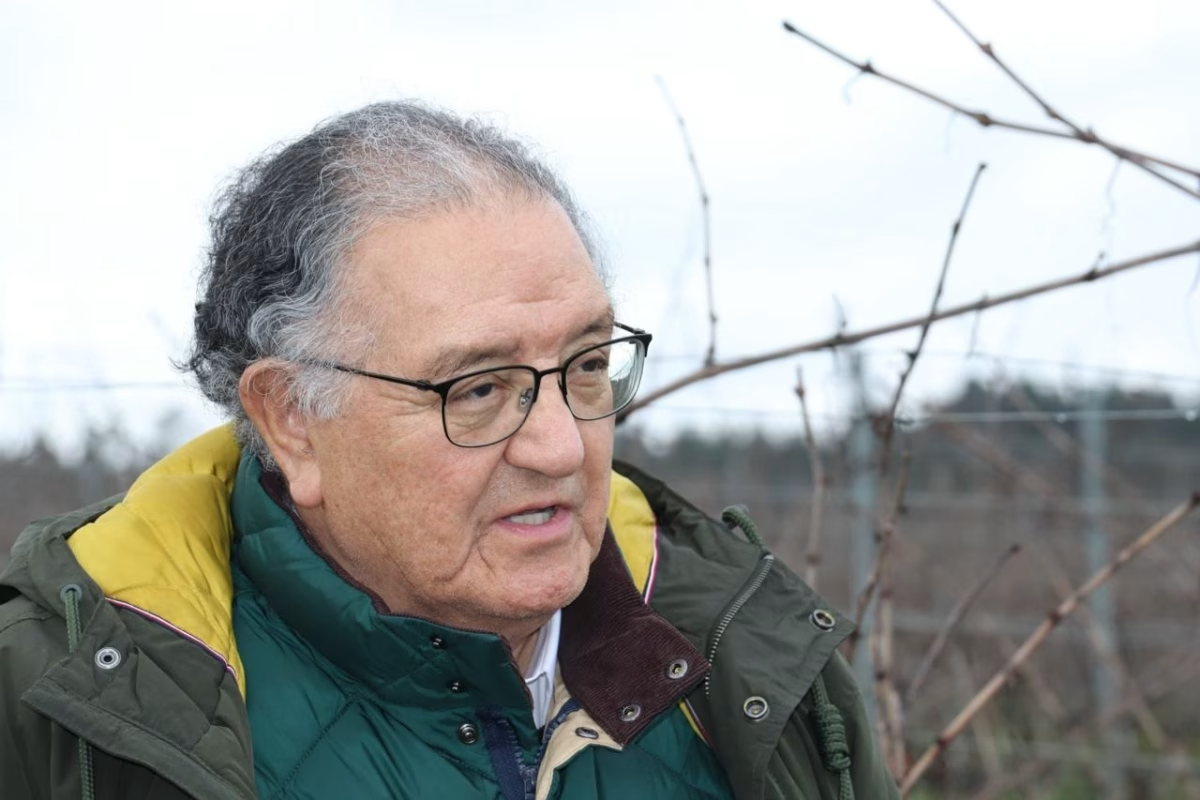
El senador Francisco Huenchumilla explicó los principales componentes del proyecto de ley de reforma al mercado de capitales y financiamiento de la casa propia, iniciativa que contempla nuevas herramientas para facilitar el acceso a la primera vivienda. Entre ellas se encuentran la creación del Fondo Nacional para la Vivienda (Fonavi) y un nuevo mecanismo de Ahorro Voluntario para la Vivienda (AVV).
La iniciativa fue ingresada por el Ejecutivo al Congreso el 9 de septiembre y corresponde al Boletín N.º 18.643-05. El proyecto se encuentra actualmente en tramitación en la Cámara de Diputadas y Diputados y contempla más de 30 medidas distribuidas en distintos ámbitos, entre ellos el acceso a la vivienda y la modernización del mercado de capitales.
En este contexto, Huenchumilla detalló ante la opinión pública regional los mecanismos que contempla la propuesta para facilitar el financiamiento de la primera vivienda, especialmente para familias que cuentan con ingresos estables, pero que enfrentan dificultades para reunir el pie o acceder a créditos hipotecarios en las condiciones actuales.
Fonavi: un fondo estatal para respaldar créditos hipotecarios
Uno de los principales componentes del proyecto es la creación del Fondo Nacional para la Vivienda (Fonavi), concebido como una persona jurídica de derecho público con patrimonio propio. Según explicó Huenchumilla, su administración estaría a cargo de BancoEstado, aunque con una separación funcional respecto de las actividades crediticias habituales de la institución.
La propuesta no contempla que el Fonavi entregue directamente créditos hipotecarios a las familias. Su función sería adquirir carteras de créditos originadas por distintas instituciones financieras, entre ellas bancos, filiales bancarias, cooperativas de ahorro y crédito, cajas de compensación, compañías de seguros y administradoras de mutuos hipotecarios.
De acuerdo con la explicación entregada por el senador, este mecanismo permitiría que las instituciones que actualmente originan los créditos puedan transferir esas carteras al nuevo fondo, generando una fuente adicional de financiamiento respaldada por el Estado. El proyecto establece además procedimientos competitivos para la adquisición de estas carteras.
El mecanismo estaría orientado preferentemente a quienes buscan adquirir su primera vivienda, considerando propiedades de hasta 6.000 UF. La propuesta también contempla un esquema mediante el cual las instituciones que originan los créditos asumirían inicialmente parte de las eventuales pérdidas derivadas de incumplimientos.
En materia de recursos, el proyecto contempla aportes estatales al Fonavi de hasta US$2.000 millones, con un aporte inicial de US$500 millones, de acuerdo con los antecedentes entregados por el Ministerio de Hacienda.
Ahorro Voluntario para la Vivienda: una alternativa para reunir el pie
El segundo instrumento destacado por Huenchumilla es el Ahorro Voluntario para la Vivienda (AVV), mecanismo que estaría destinado exclusivamente a complementar el pie necesario para adquirir una primera vivienda, ya sea nueva o usada.
Según explicó el senador, el sistema permitiría abrir cuentas de capitalización habitacional individuales o bajo una modalidad de Grupo Familiar AVV, destinada a cónyuges o convivientes civiles con acuerdo de unión civil.
La propuesta establece incentivos para quienes mantengan un ahorro continuo durante un período determinado y alcancen una meta equivalente al 7% del valor de la vivienda, siempre dentro del límite de 6.000 UF considerado por el proyecto.
De acuerdo con los antecedentes expuestos por Huenchumilla, quienes cumplan las condiciones contempladas en la iniciativa podrían recibir una bonificación estatal equivalente al 3% del valor de la propiedad para completar el pie. El mecanismo, según la propuesta, tendría además determinadas protecciones legales para los recursos ahorrados y beneficios tributarios.
El Ministerio de Hacienda también identifica el AVV como una de las herramientas centrales del proyecto para facilitar la acumulación del ahorro requerido para la primera vivienda.
Reforma también busca modernizar el mercado hipotecario
El proyecto no se limita a los mecanismos destinados directamente a las familias. También contempla modificaciones al funcionamiento del mercado de capitales y de los instrumentos utilizados para financiar créditos hipotecarios.
Entre las medidas mencionadas por Huenchumilla se encuentra la digitalización de los Mutuos Hipotecarios Endosables, con el objetivo de facilitar la transferencia de estas carteras entre instituciones financieras.
La iniciativa también propone modificaciones relacionadas con la Tasa Máxima Convencional. Según explicó el senador, determinados créditos de montos superiores a 10.000 UF o correspondientes a deudores que tengan la calidad de inversionistas calificados quedarían fuera del cálculo de esta tasa, manteniéndose la protección para los deudores minoristas.
El Gobierno ha presentado la reforma como un proyecto que combina medidas para facilitar el acceso a la vivienda con una modernización más amplia del mercado de capitales. En su presentación, Hacienda señaló que la iniciativa busca ampliar las fuentes de financiamiento y conectar de mejor manera el ahorro disponible con las necesidades de financiamiento de familias, empresas y proyectos de inversión.
Una propuesta que todavía debe avanzar en el Congreso
Huenchumilla sostuvo que estas herramientas buscan responder a un escenario en que las condiciones de acceso al crédito hipotecario se han vuelto más exigentes para sectores que cuentan con ingresos, pero que no necesariamente disponen de un patrimonio suficiente para reunir un pie elevado.
Sin embargo, los mecanismos descritos forman parte de un proyecto de ley que todavía debe cumplir su proceso legislativo. La Comisión de Hacienda de la Cámara continuaba durante esta semana con la exposición de antecedentes del Ejecutivo y las preguntas de sus integrantes respecto del proyecto, que cuenta con urgencia calificada de suma.
Por ahora, el debate legislativo deberá definir el contenido definitivo de estas herramientas, sus condiciones de acceso, los mecanismos de financiamiento y las eventuales modificaciones que puedan introducirse durante la discusión parlamentaria.
La propuesta, en consecuencia, abre una discusión sobre cómo combinar recursos públicos, ahorro de las familias y financiamiento privado para enfrentar las dificultades que actualmente existen para acceder a una primera vivienda, especialmente entre hogares que tienen capacidad de pago, pero encuentran barreras para reunir el pie o conseguir un crédito hipotecario en condiciones compatibles con sus ingresos.

